BEKASI INVESTORS MORNING BRIEF
Edisi #119, SELASA, 20 OKTOBER 2026
QUOTE OF THE DAY
Ketahanan industri ditentukan bukan hanya oleh besarnya investasi masuk, tetapi juga oleh biaya modal, kepastian aturan, dan daya beli yang menopang utilisasi pabrik.
EXECUTIVE SUMMARY
Peringatan Kepala Ekonom BCA David E. Sumual mengenai probabilitas bergesernya kondisi ekonomi ke zona merah bertemu dengan tekanan rupiah dan volatilitas saham; pemerintah merespons melalui reformasi pasar dan rencana belanja fiskal, sementara investasi kumulatif masih menunjukkan kapasitas ekspansi.
SIGNAL TABLE
| Rupiah | MERAH | tekanan depresiasi |
| Pasar saham | MERAH | koreksi tajam dan risiko MSCI |
| Investasi | HIJAU | Rp3.923,2 triliun kumulatif |
| Fiskal | KUNING | belanja Q4 diproyeksi Rp1.300 triliun |
| Pembiayaan industri | KUNING | risiko bunga dan impor |
| Ketenagakerjaan | KUNING | reformasi PKWT masih usulan |
TOP STORY
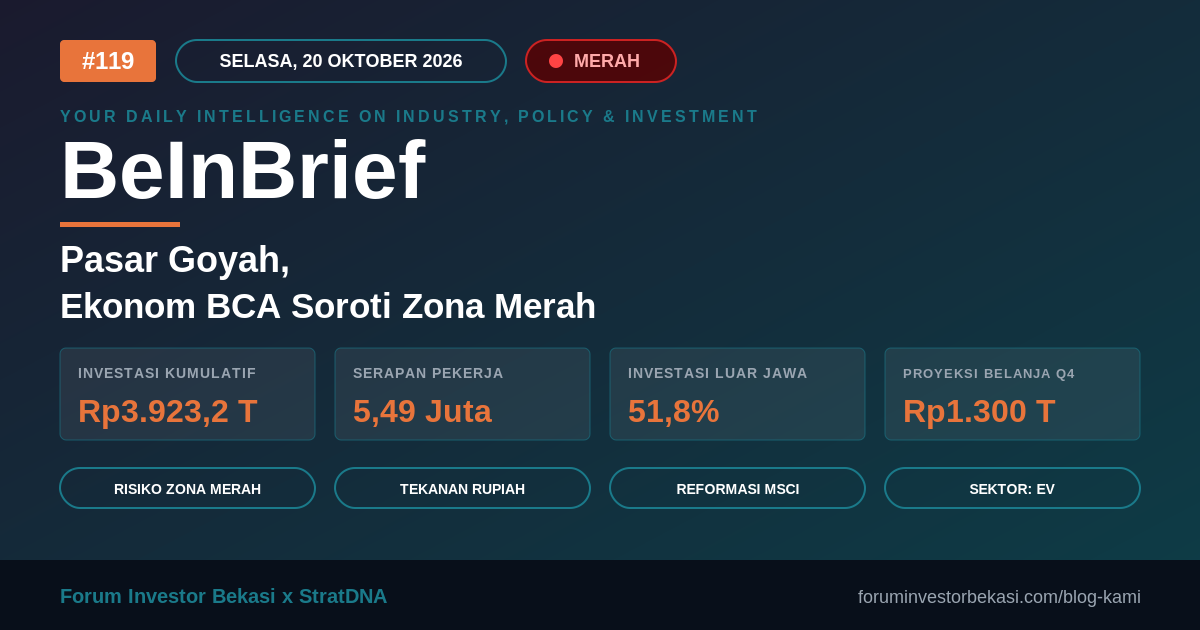
Pasar Goyah, Ekonom BCA Soroti Zona Merah
Pada 19 Oktober 2026, Kepala Ekonom BCA David E. Sumual memperingatkan bahwa ekonomi Indonesia berpeluang bergerak ke zona merah dalam kerangka pemetaan yang menggabungkan kondisi pasokan komoditas global dan likuiditas internasional. Zona merah dalam model tersebut menggambarkan kombinasi pasokan global yang lebih longgar dan likuiditas yang mengetat, suatu lingkungan yang kurang menguntungkan bagi ekonomi berbasis komoditas dan bergantung pada arus pembiayaan. Ia tidak menyatakan Indonesia telah masuk krisis maupun menetapkan tanggal pergeseran; peringatan itu merupakan skenario risiko, bukan diagnosis resesi. Pembacaan ini menjadi relevan saat investor menghadapi volatilitas rupiah, penurunan indeks saham, serta ketidakpastian kebijakan moneter global.
Tekanan pasar memperkuat urgensi analisis tersebut: laporan Reuters pada 19 Oktober mencatat rupiah menyentuh sekitar Rp18.030 per dolar AS dan imbal hasil obligasi pemerintah sepuluh tahun sekitar 7,4%, ketika IHSG mengalami penurunan dua sesi yang sangat tajam menyusul konsultasi MSCI. MSCI sendiri mempertimbangkan kemungkinan perubahan klasifikasi Indonesia dari emerging market menjadi standalone market, tetapi keputusan akhir belum ditetapkan. Risiko arus dana keluar sebesar US$5,6 miliar yang beredar merupakan estimasi bersyarat, bukan realisasi penarikan modal. Bagi industri manufaktur, depresiasi rupiah menaikkan biaya mesin, komponen, bahan baku dan pembayaran utang valas, sementara naiknya yield dapat mempermahal modal kerja dan investasi baru.
Di sisi penyangga, pemerintah melaporkan investasi kumulatif Rp3.923,2 triliun selama kuartal IV 2024 sampai kuartal III 2026 dengan penyerapan 5.485.944 tenaga kerja; 51,8% investasi berada di luar Jawa. Angka kumulatif ini menegaskan masih adanya aktivitas pembangunan kapasitas produksi, namun tidak dapat dibaca sebagai angka investasi tahunan atau jaminan seluruh proyek langsung berproduksi. Pada saat bersamaan, Menteri Keuangan Suahasil Nazara memproyeksikan belanja APBN kuartal IV 2026 sekitar Rp1.300 triliun dibanding Rp1.200 triliun pada kuartal serupa tahun sebelumnya. Peluangnya adalah dukungan konsumsi, ketersediaan proyek, dan permintaan domestik hanya saja tantangannya tetap diiringi oleh kualitas belanja, ruang fiskal, dan kemampuan mengubah stimulus menjadi pesanan industri yang berkelanjutan.
Respons pasar modal menjadi penentu lain: BEI menyatakan saham dengan kepemilikan sangat terkonsentrasi atau high shareholding concentration akan dikeluarkan dari penghitungan IHSG, dengan bobot sekitar 18% sebelum penyesuaian. Kebijakan ini bukan penghentian perdagangan saham terkait dan tidak dengan sendirinya menyelesaikan seluruh perhatian MSCI mengenai transparansi, likuiditas, dan penegakan aturan. OJK dan BEI menghadapi kebutuhan untuk menunjukkan implementasi reformasi yang dapat diuji, sementara investor membedakan perusahaan dengan fundamental operasional kuat dari distorsi indeks. Untuk emiten manufaktur dan pengelola kawasan, kredibilitas pasar keuangan memengaruhi valuasi, akses pendanaan jangka panjang, serta biaya ekspansi.
Prospek manufaktur Indonesia dengan demikian berada di antara peluang relokasi rantai pasok, hilirisasi, investasi energidan kendaraan listrik, serta ancaman tekanan biaya dan lemahnya permintaan. Koridor Bekasi, Cikarang, Karawang, Purwakarta dan Subang memiliki peluang menangkap permintaan fasilitas produksi, pergudangan, komponen dan jasa industri. Namun, eksposur impor dan kebutuhan listrik yang andal membuat pengelolaan risiko semakin penting. Perusahaan perlu menguji skenario kurs, suku bunga dan harga energi, memperkuat kandungan lokal yang kompetitif, serta menjaga likuiditas dan produktivitas pekerja. Kesimpulannya, uraian di atas tidak menggiring bahwa kondisi ekonomi telah memasuki zona merah, melainkan menerangkan bahwa ruang kesalahan kebijakan dan bisnis yang semakin menyempit saat gejolak finansial mulai berpotensi menular ke sektor riil sehingga ancaman terdegradasi ke dalam zona merah menjadi peringatan yang sangat penting.
INDUSTRIAL IMPACT
Kurs Rupiah
Kurs dan biaya dana yang naik berpotensi menekan margin produsen dengan input impor, sehingga lindung nilai dan diversifikasi pemasok semakin penting.
Kerjasama BUMN-Swasta
Rencana kerja sama BUMN dengan swasta untuk produktivitas perlu dinilai berdasarkan proyek konkret dan peluang pengadaan industri.
BEKASI AREA
Pusat Data di Luar Koridor Bekasi
Rencana pusat data Karimun, Batang dan Bintan, PLTN Sumatera 2032, serta penguatan pasokan energi relevan sebagai pembanding daya saing utilitas kawasan industri, tetapi detail implementasinya masih perlu konfirmasi.
LABOR PULSE
Gerindra: Kontrak 4 Tahun Wajib Kartap
Usulan Fraksi Gerindra agar pekerja PKWT otomatis menjadi pekerja tetap setelah empat tahun masih dalam pembahasan RUU, bukan ketentuan yang telah berlaku; implikasinya mencakup perencanaan tenaga kerja pabrik.
Penyerapan Tenaga Kerja
Penyerapan 5.485.944 tenaga kerja merupakan angka kumulatif investasi lintas sektor, bukan jumlah pekerjaan manufaktur baru khusus Bekasi.
GOVERNMENT & POLICY TRACKER
Proyeksi Belanja Q4
Suahasil memproyeksikan belanja Q4 Rp1.300 triliun untuk menopang permintaan; Market Implication: efek ke industri bergantung pada kecepatan dan komposisi realisasi.
BI Rate
Bank Indonesia menghadapi pilihan mempertahankan suku bunga atau merespons tekanan rupiah; kenaikan 25–50 bps hingga akhir tahun tetap skenario analis, bukan keputusan BI.
Pelacakan Kripto
Usulan pelacakan transaksi kripto luar negeri mulai 2027 dan dasbor profil wajib pajak berpenghasilan tinggi memerlukan pemeriksaan ketentuan resmi sebelum disimpulkan sebagai aturan operasional.
Desa Ekspor
Target 5.000 desa ekspor, percepatan ekspor, hilirisasi nasional dan efisiensi BUMN berpotensi memperluas rantai pemasok industri, namun target tidak sama dengan capaian.
Regulatory Watch
Reformasi keterbukaan kepemilikan 1%, perlakuan saham HSC, serta penegakan OJK perlu dipantau status dan jadwal efektifnya.
GLOBAL SIGNALS
Klasifikasi IHSG
Konsultasi MSCI mengenai klasifikasi pasar Indonesia meningkatkan risiko volatilitas arus portofolio; statusnya belum merupakan penurunan klasifikasi final.
Risiko Arus Keluar
Estimasi Goldman Sachs mengenai risiko arus keluar US$5,6 miliar harus dibaca sebagai skenario, bukan dana yang sudah keluar.
Standalone Tidak Masuk Akal
Pandangan Angus Mackintosh bahwa klasifikasi standalone tidak masuk akal merupakan opini analis, bukan keputusan MSCI.
Demo Eropa
Laporan demonstrasi Italia terkait biaya BBM dan hidup dipantau sebagai indikasi tekanan energi global, namun detail kejadian belum terverifikasi independen.
Nilai Nikel
Proyeksi pasar nikel global tumbuh 21,39% hingga 2031 adalah proyeksi jangka panjang yang memerlukan penelusuran metodologi sebelum digunakan untuk valuasi proyek.
LOGISTICS FLOW
Rekayasa Lalu Lintas
Rencana rekayasa lalu lintas terkait demonstrasi BEM UI pada 20 Oktober dapat mengganggu mobilitas Jakarta, tetapi dampak ke rute logistik Bekasi belum terukur.
Surabaya Blackout
Laporan gangguan listrik Surabaya menjadi pengingat risiko kontinuitas utilitas, tetapi durasi dan penyebab blackout belum terkonfirmasi dari operator.
Asing Terlibat Karhutla?
Laporan karhutla korporasi, termasuk klaim 98 kasus dalam penyidikan dan pernyataan Dudung, memerlukan validasi aparat; implikasi potensial adalah gangguan transportasi dan kepatuhan lingkungan.
SECTOR WATCH
| Dimensi | Sector Watch: Otomotif & EV |
| Status | Ekspansi teknologi pengisian EV; posisi rotasi sementara. |
| Tekanan Utama | Biaya pembiayaan, kebutuhan daya, dan kesiapan infrastruktur. |
| Respons Industri | BYD mengembangkan flash charging hingga 1.500 kW; klaim 10–97% dalam 9 menit pada kendaraan kompatibel. |
| Risiko Ketenagakerjaan | Kebutuhan reskilling teknisi dan penyesuaian rantai pemasok. |
| Katalis Pemulihan | Jaringan pengisian, investasi komponen lokal, dan permintaan EV. |
QUICK DATA + COMMODITY PULSE
Rupiah: sekitar Rp18.030/USD dalam laporan 19 Oktober; bukan kurs live 20 Oktober.
BI-Rate: 5,75% berdasarkan data kebijakan terakhir yang terkonfirmasi; keputusan rapat berikutnya belum tersedia.
IHSG: penurunan dua sesi dilaporkan Reuters, angka penutupan 20 Oktober belum tersedia pada saat penyusunan.
Investasi kumulatif Q4 2024–Q3 2026: Rp3.923,2 triliun; serapan 5.485.944 pekerja.
| Komoditas | Status Harga / Data | Implikasi Kawasan |
| Minyak / ICP | Klaim ICP >US$106/barel belum terkonfirmasi resmi | Biaya energi dan tekanan fiskal. |
| Nafta | Data harga 20 Oktober belum tersedia | Biaya input petrokimia dan plastik. |
| Batu bara | Data harga 20 Oktober belum tersedia | Tarif listrik dan utilitas pabrik. |
| CPO | Data harga 20 Oktober belum tersedia | Margin pangan dan oleokimia. |
| Baja | Data harga 20 Oktober belum tersedia | Biaya konstruksi dan komponen manufaktur. |
WHY IT MATTERS
Bagi koridor industri Jawa Barat, gejolak keuangan dapat menjalar melalui pembiayaan proyek, harga bahan baku, utilitas, permintaan ekspor dan ketenagakerjaan; kebijakan stabilisasi harus dinilai dari dampak nyata pada pesanan, investasi produktif dan biaya produksi.
STRATEGIC TAKE
Prioritaskan stress test kurs, bunga, harga energi dan utilisasi produksi sebelum ekspansi kapasitas.
Pantau tindak lanjut MSCI dan realisasi belanja fiskal, bukan hanya pengumuman kebijakan.
CONFIDENCE LEVEL
Keandalan edisi ini: SEDANG.
CONFIRMED: investasi kumulatif dan belanja Q4, Setpres/ANTARA/Bisnis, 19–20 Oktober (media mengutip pejabat yang sama, bukan konfirmasi independen atas data primer).
CONFIRMED: gejolak MSCI/BEI, Reuters/FT/Katadata, 19 Oktober.
SINGLE SOURCE: peringatan David E. Sumual, Presscorner, 19 Oktober.
BELUM TERVERIFIKASI: beberapa isu baru sebatas laporan atau klaim; tidak ditetapkan sebagai fakta.
INSIGHTS DAN DATA LAINNYA
Akses edisi lengkap dengan data pendukung, arsip edisi, dan analisis kawasan industri:
Forum Investor Bekasi: foruminvestorbekasi.com/blog-kami
StratDNA Data Intelligence: stratdna.id/stratdata
Bekasi Investors Morning Brief
Your Daily Intelligence on Industry, Policy & Investment
Berita Terkait